文汇阁为投资者提供了软件产品
智能交易系统、智能分析系统、自动跟单系统、智能对冲系统、行情转换系统、交易信号专家等,满足了不同用户的需求。

任何疑问请联系我们客服,可拨打7*24小时服务热线:400-660-1612
在线客服文|文汇阁智能交易
如果只看2021年1月之前的履历,Gabe Plotkin并不像一个会被一只濒临转型困境的零售股击倒的人。
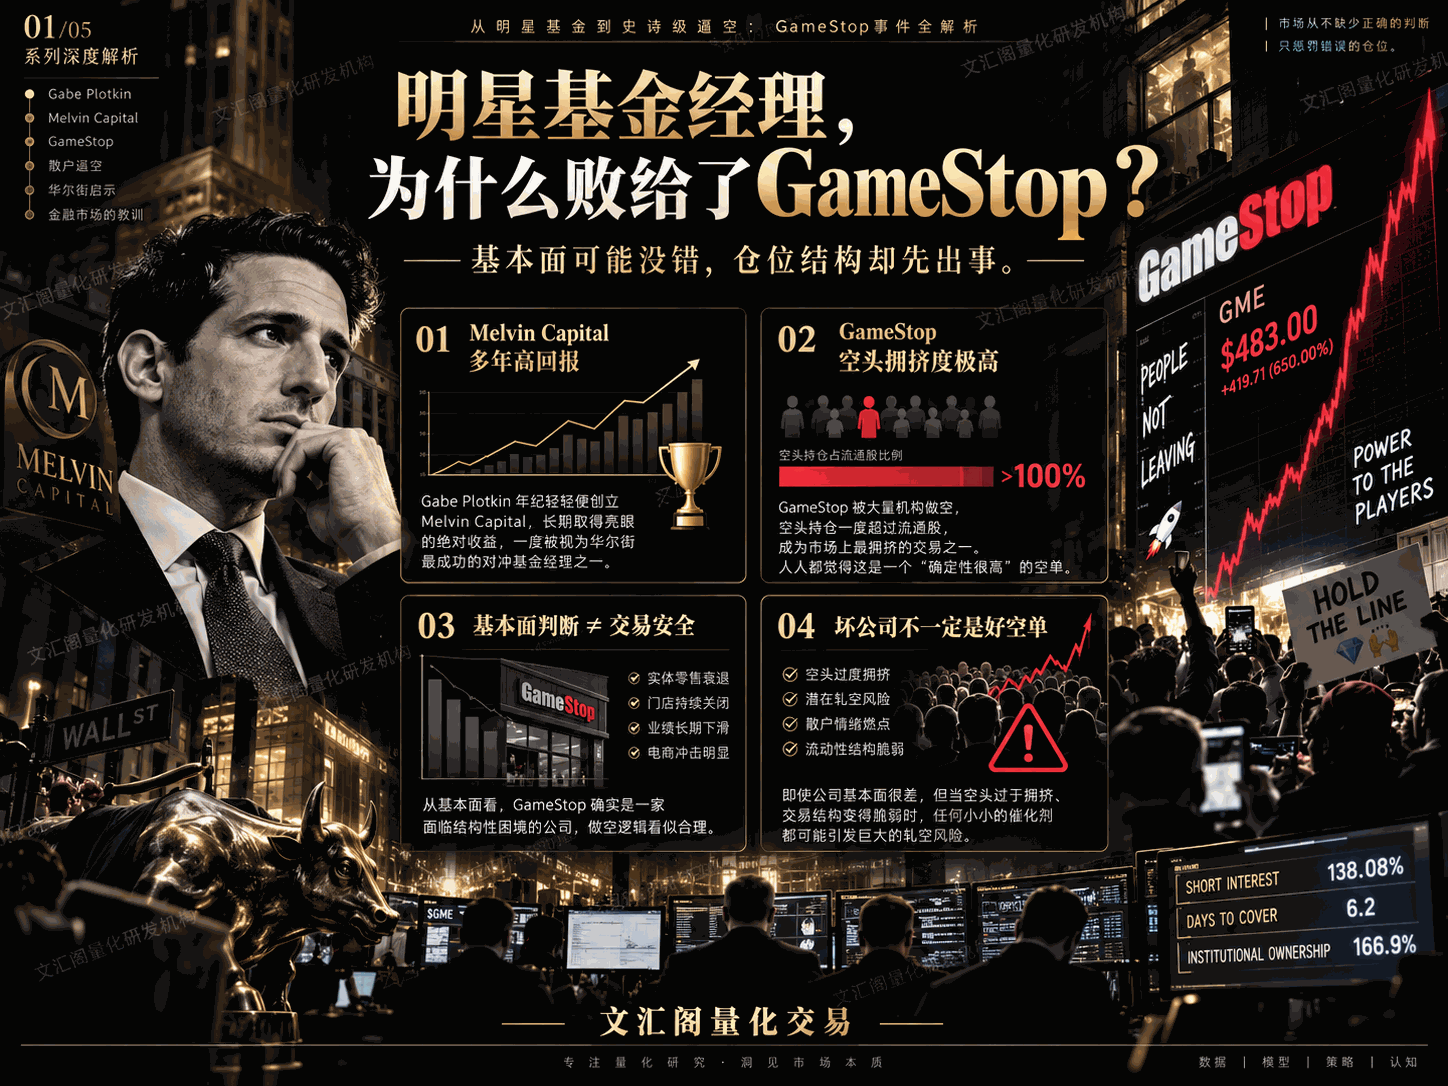
他曾在Steve Cohen旗下SAC Capital体系担任消费股投资专家,后来于2014年创立Melvin Capital。基金成立后的几年里表现非常耀眼。公开资料显示,Melvin在2019年上涨超过46%,2020年又取得约52%的回报;到基金最终关闭前,其此前数年的年化回报一度接近30%。这不是一个靠一轮行情突然成名的人,而是华尔街真正意义上的明星基金经理。
然后,GameStop出现了。
2021年1月,GameStop股价从月初二十美元附近一路冲向数百美元。SEC后来统计,从1月11日收盘到1月27日,GameStop股价累计上涨超过1600%,1月28日盘中最高达到483美元。与此同时,Melvin Capital在当月遭遇超过50%的损失,被迫关闭GameStop空头仓位,并从Citadel和Point72获得总计27.5亿美元的新资本。
事情并没有随着1月结束而真正过去。
Melvin Capital在2021年全年最终仍亏损约39%。进入2022年以后,基金再度遭受损失,仅2022年1月就下跌约15%。同年5月,Plotkin最终决定关闭Melvin Capital,将资金返还投资者。
一个曾经连续多年赚钱、被许多华尔街同行视为顶级选股人的基金经理,为什么会输在一只从基本面上看极有理由做空的股票上?
如果答案只是“散户把股价炒上去了”,我们其实什么都没有学到。
GameStop真正值得研究的地方,是它揭示了交易中一个非常容易被忽视的事实:
你可以对公司的基本面判断正确,却仍然因为交易结构错误而遭受毁灭性损失。
Melvin做空GameStop,并不是随意选择了一只股票。
Plotkin后来在美国国会听证会上解释,Melvin从基金成立早期就开始做空GameStop。其核心判断并不复杂:电子游戏销售正在从实体光盘和传统门店加速转向数字下载,而GameStop长期依赖实体零售店、新旧游戏销售的商业模式正在受到结构性冲击。2020年疫情期间,线上娱乐和数字下载进一步加速,这使得空头逻辑看起来更加合理。
事实上,从后来几年GameStop的经营情况看,这个基本面担忧并不是凭空想象。公司实体游戏零售业务确实面对长期压力,收入结构和转型问题也一直存在。
问题恰恰出在这里。
当一个基本面逻辑非常容易理解,而且越来越多专业投资者形成相同判断时,交易本身可能开始发生变化。
你原本研究的是:
“这家公司值多少钱?”
后来真正需要研究的却变成:
“现在有多少人和我站在同一边?”
这两个问题完全不同。
一家公司的商业模式可能正在恶化。
但如果全世界都已经知道它在恶化,并且大量资金已经提前做空,那么“坏公司”并不一定等于“好空单”。
这是GameStop整个事件的第一层教训。
基本面决定长期价值,但仓位结构决定你有没有资格等到长期价值兑现。
SEC事后报告给出了一个极其罕见的数字。
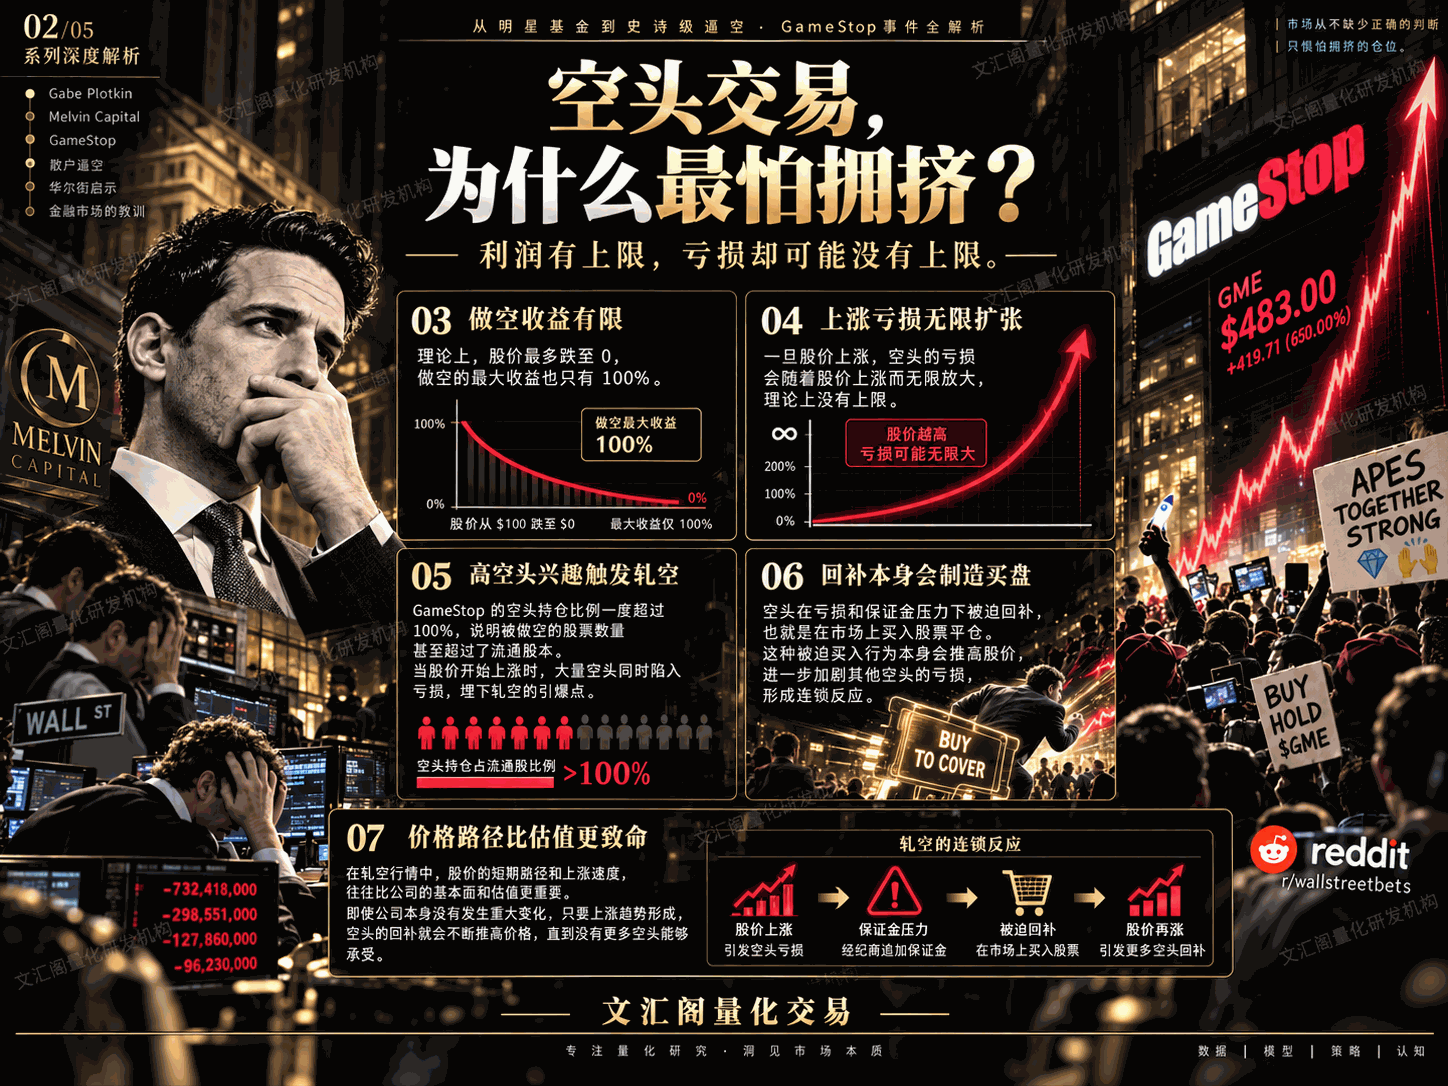
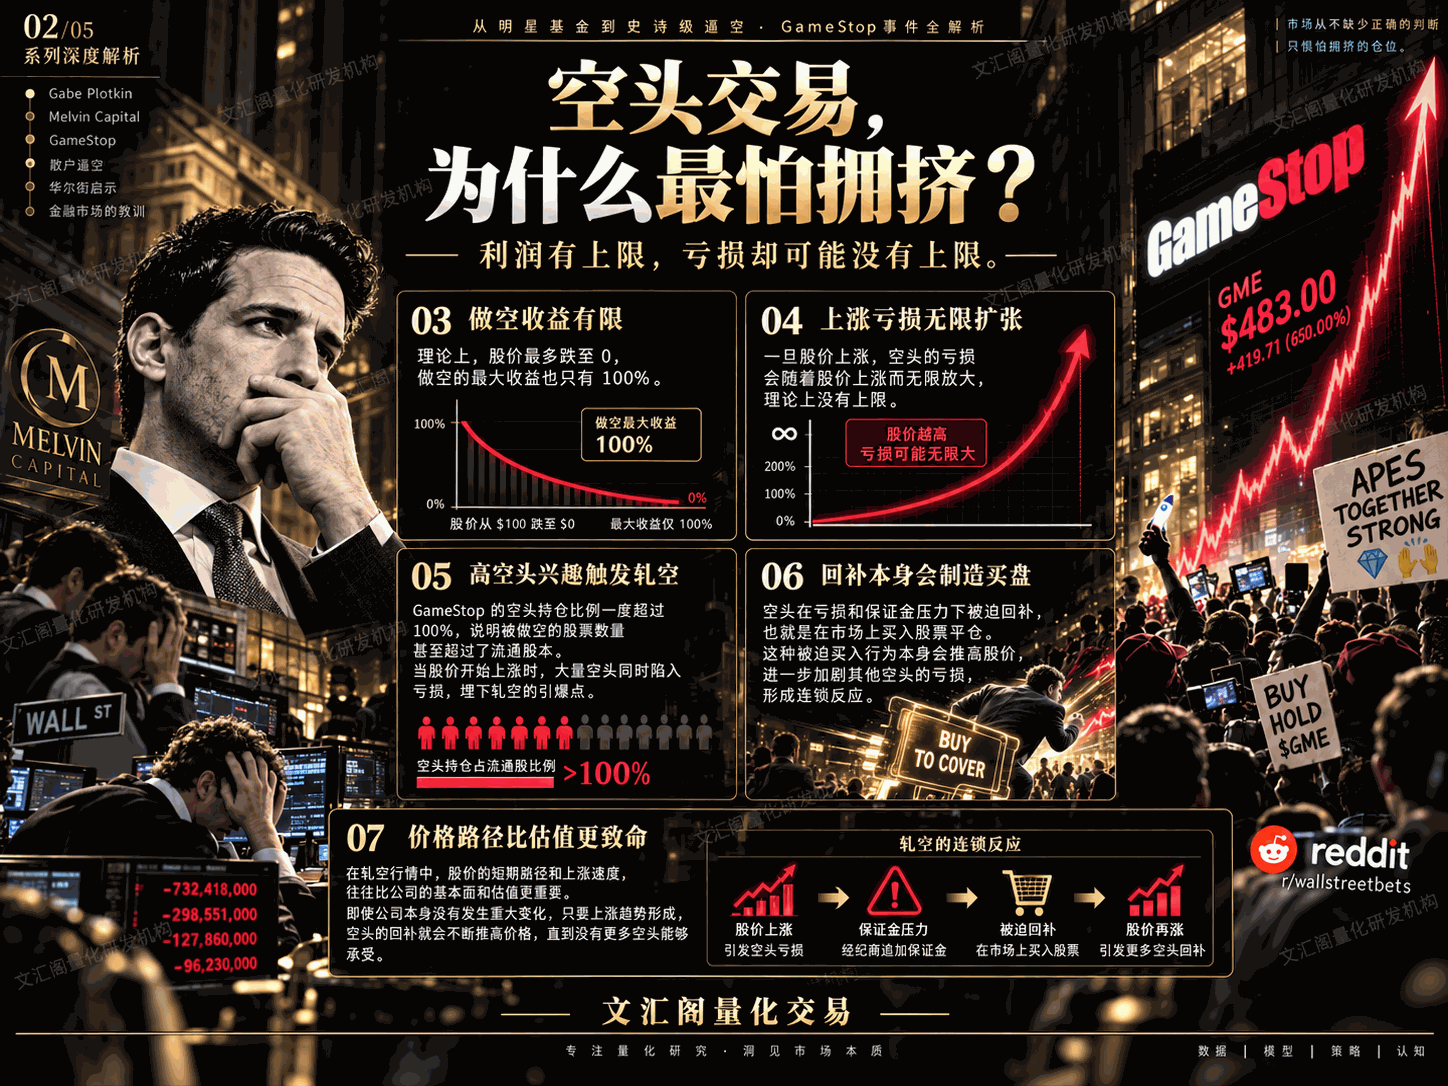
2020年12月31日,GameStop的空头兴趣占流通在外股份比例达到 109.26%。在此之前,从2019年开始,它的空头比例已经长期徘徊在接近100%的极端水平。SEC指出,对于普通大型非金融股票,空头比例往往低于2.5%;即便是较小型公司,通常也远低于GameStop当时的水平。
很多普通交易者第一次看到“空头比例超过100%”时会觉得不可思议。
原因其实并不神秘。
一只股票被借出并做空以后,买入这只股票的人还可能再次把股票借出去,于是同一批实际股份可以在证券借贷链条中形成多层空头头寸。因此,理论上空头兴趣可以超过公司实际流通股份。SEC在报告里专门解释了这一机制。
但对于交易而言,真正重要的不是数学解释。
而是109.26%意味着什么。
它意味着如果股价突然上涨,市场里存在大量必须回补的潜在买盘。
正常情况下,一个空头认为股价应该跌,所以卖出股票。
如果价格真的下跌,他可以买回来获利。
但如果价格突然上涨,他可能需要追加保证金。
继续上涨,他可能不得不止损。
而当第一个空头止损时,他必须买股票。
他的买入又进一步推高价格。
价格继续上涨,又迫使第二批空头回补。
于是,空头平仓本身开始创造新的买盘。
这就是逼空最危险的地方。
原本所有人都在等待价格下跌。
最后却因为所有人都站在同一边,而共同制造出了上涨。
很多交易者喜欢研究胜率,却很少研究一种交易的数学边界。
做多股票,最坏的情况非常容易理解。
100美元买入。
公司破产。
最多亏100美元。
但做空完全不同。
100美元做空一只股票。
如果跌到零,最大利润就是100美元。
可是股价如果涨到200美元,你亏100。
涨到500美元,亏400。
涨到1000美元,亏900。
理论上,上涨没有上限。
所以做空是一种天然具有非对称风险的交易。
你能赚的钱存在上限,但你能亏的钱没有理论上限。
正常市场里,这种风险往往被止损、仓位控制和组合管理掩盖,所以交易员容易忘记它。
GameStop把这个问题以最极端的方式放大出来。
一家公司基本面越差,越多投资者可能愿意做空。
越多人做空,空头结构越拥挤。
当价格出现意外上涨时,需要回补的人也越多。
于是原本“看起来最安全的空头”,可能恰恰拥有最危险的仓位结构。
这就是为什么专业空头投资者除了研究公司财报,还必须研究short interest、借券成本、流通盘、期权结构、股东集中度以及潜在催化剂。
不是因为基本面不重要。
而是因为市场不是只有基本面。
关于GameStop事件,后来出现了很多简化版本。
有人说,这是Reddit散户联合起来击败华尔街。
有人说,是期权市场产生了gamma squeeze。
也有人认为完全是空头回补造成的。
SEC事后的研究给出了更加复杂的答案。
GameStop在2020年以前就已经开始受到Reddit社区关注。进入2021年以后,Ryan Cohen进入公司董事会、散户参与度上升、社交媒体讨论、股价快速上涨以及巨大的空头兴趣同时叠加,最终构成了一个罕见的市场结构。
空头回补确实发挥了作用。
SEC发现,在部分价格快速上涨阶段,大型空头账户正在大量买入GameStop股票进行回补,这些买盘显然进一步推动了价格。
但这里必须讲清楚一个重要事实:
SEC并没有认为整个1600%的上涨全部来自空头回补。
报告指出,空头回补虽然在部分阶段占据重要买盘,但与全部交易量相比仍只是其中一部分。即使主要空头回补影响逐渐减弱以后,GameStop价格仍然维持在高位。SEC因此认为,持续数周推动股价上涨的更主要力量,是市场整体的正面情绪和持续买盘。
期权活动也很活跃。
但同样不能简单写成“gamma squeeze造成GameStop暴涨”。
SEC专门分析了这一问题,并表示其数据没有发现2021年1月存在典型gamma squeeze的证据。虽然个人投资者参与GameStop期权交易的规模大幅增加,但市场做市商当时并没有表现出典型的大量卖出看涨期权并购买股票对冲的结构;部分阶段增长更明显的甚至是看跌期权买入。
这反而让这个案例更值得研究。
因为真正的大行情往往不是一个原因。
而是许多个原本彼此独立的因素突然形成共振。
2021年1月,人们最关注的是GameStop。
但Melvin的损失并不只来自GameStop一只股票。
当市场意识到某些基金持有大量拥挤空头以后,其他被大量做空的股票也开始快速上涨。Institutional Investor后来披露,Melvin还持有多项看跌仓位,而其中不少股票在1月份同样出现大幅上涨。
这意味着风险已经从:
“一只股票判断错误”
升级成:
“整个空头组合出现相关性坍缩”。
这在量化交易里是一个非常重要的问题。
假设你拥有十套策略。
一套做GameStop空头。
一套做AMC空头。
一套做Bed Bath & Beyond空头。
一套做其他高估值零售股空头。
表面上看,你有十套不同策略。
但如果它们背后共享一个共同因子——“做空高空头兴趣股票”——那么极端行情出现的时候,它们根本不是十套策略。
它们是同一个仓位。
这是很多组合最危险的地方。
平时看起来分散。
出事时才发现所有风险都来自同一个方向。
所以真正的组合管理不能只统计“我有多少股票”。
必须继续问:
这些股票为什么赚钱?
它们会在什么情况下同时亏钱?
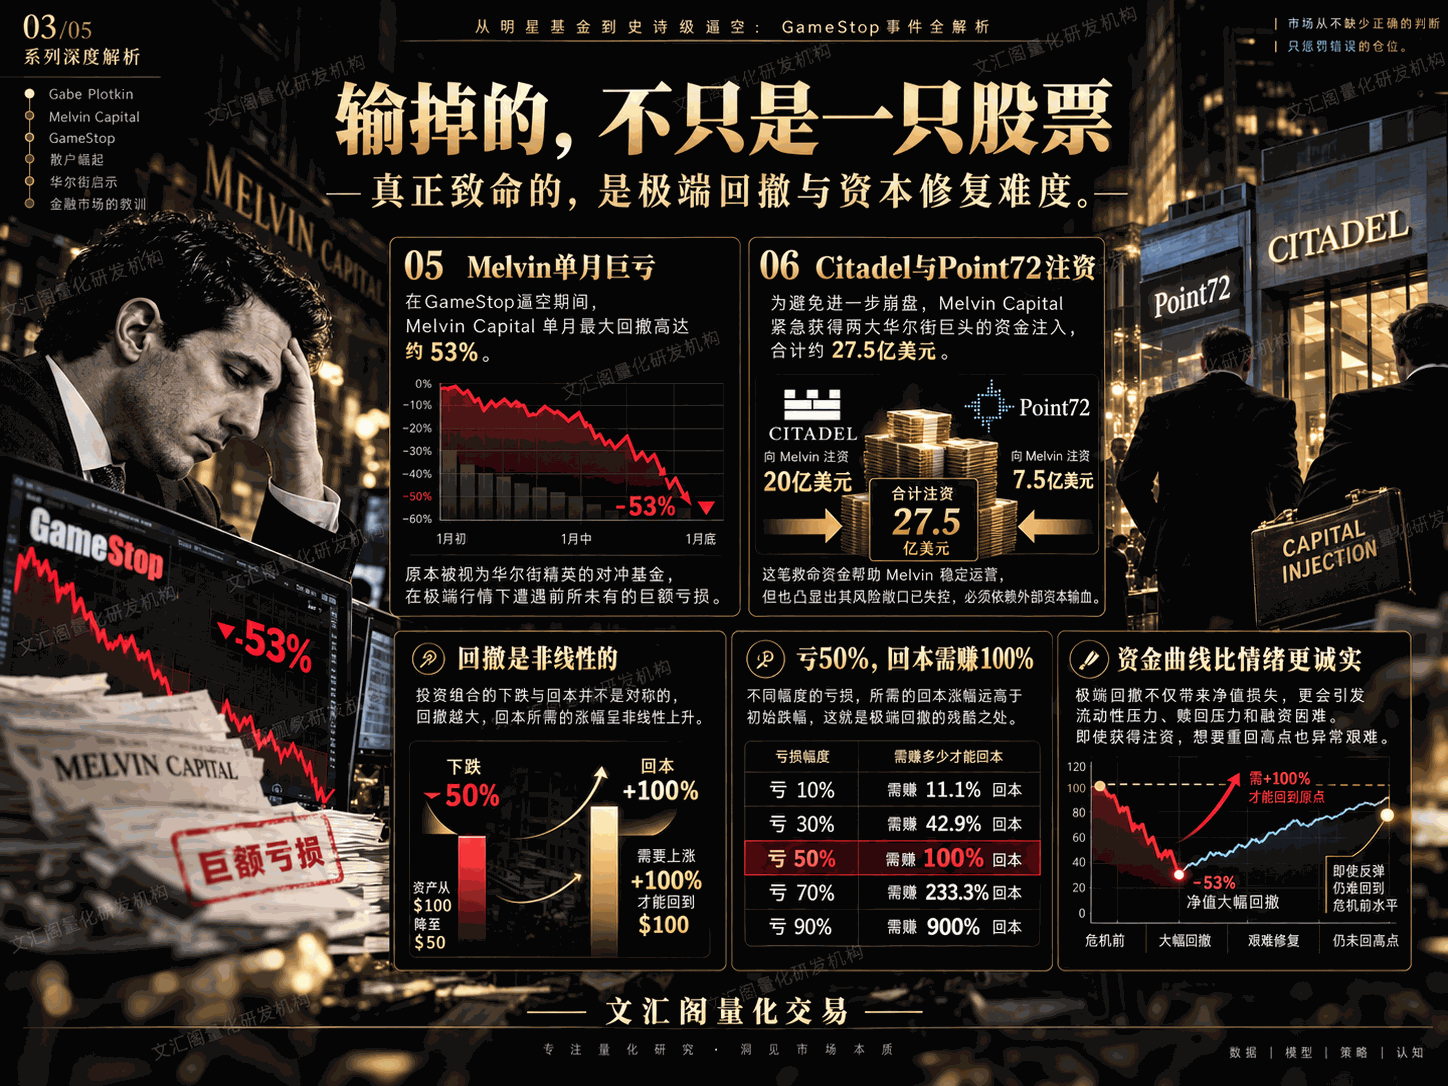
2021年1月25日,在GameStop逼空最激烈的阶段,Citadel及其相关资金向Melvin投入20亿美元,Point72追加7.5亿美元,总额达到27.5亿美元。
几天以后,Melvin当月损失已经达到约53%至54%。
基金资产从年初约125亿美元大幅下降。
这个数字对普通投资者可能只是新闻。
但对于交易员来说,它意味着另一件事。
亏损50%,不是再赚50%就可以回来。
100块钱亏到50块钱以后,想回到100,需要盈利100%。
这就是回撤的非线性。
亏10%,需要11.1%恢复。
亏20%,需要25%。
亏30%,需要42.9%。
亏50%,需要100%。
所以真正毁掉资金曲线的,从来不是普通止损。
而是极端回撤。
一旦账户跨过某个回撤区间,交易目标就会悄悄发生变化。
原本你在追求Alpha。
后来你变成了努力回本。
而“我要把以前亏掉的钱赚回来”恰恰是交易中最危险的心理状态之一。
GameStop事件以后,Plotkin并没有立即关闭基金。
相反,他试图重建。
基金降低杠杆,调整做空方式,并继续寻找投资机会。2021年上半年Melvin仍一度累计下跌约46%,虽然之后有所恢复,但全年最终仍亏损约39%。
真正的问题是,经历如此大的资本损失以后,基金需要的不只是找到几个好股票。
它必须同时修复三件事:
资金曲线。
投资者信心。
自己的交易体系。
这三件事都很难。
一个基金从100跌到60以后,不只是净值少了40%。
投资者开始怀疑原来的Alpha是否还存在。
基金经理自己也会重新审视过去最擅长的方法。
团队开始承受压力。
每一笔新交易都会背着旧损失。
甚至正常的10%回撤,在经历过GameStop以后都会被重新理解。
2022年情况再次恶化。
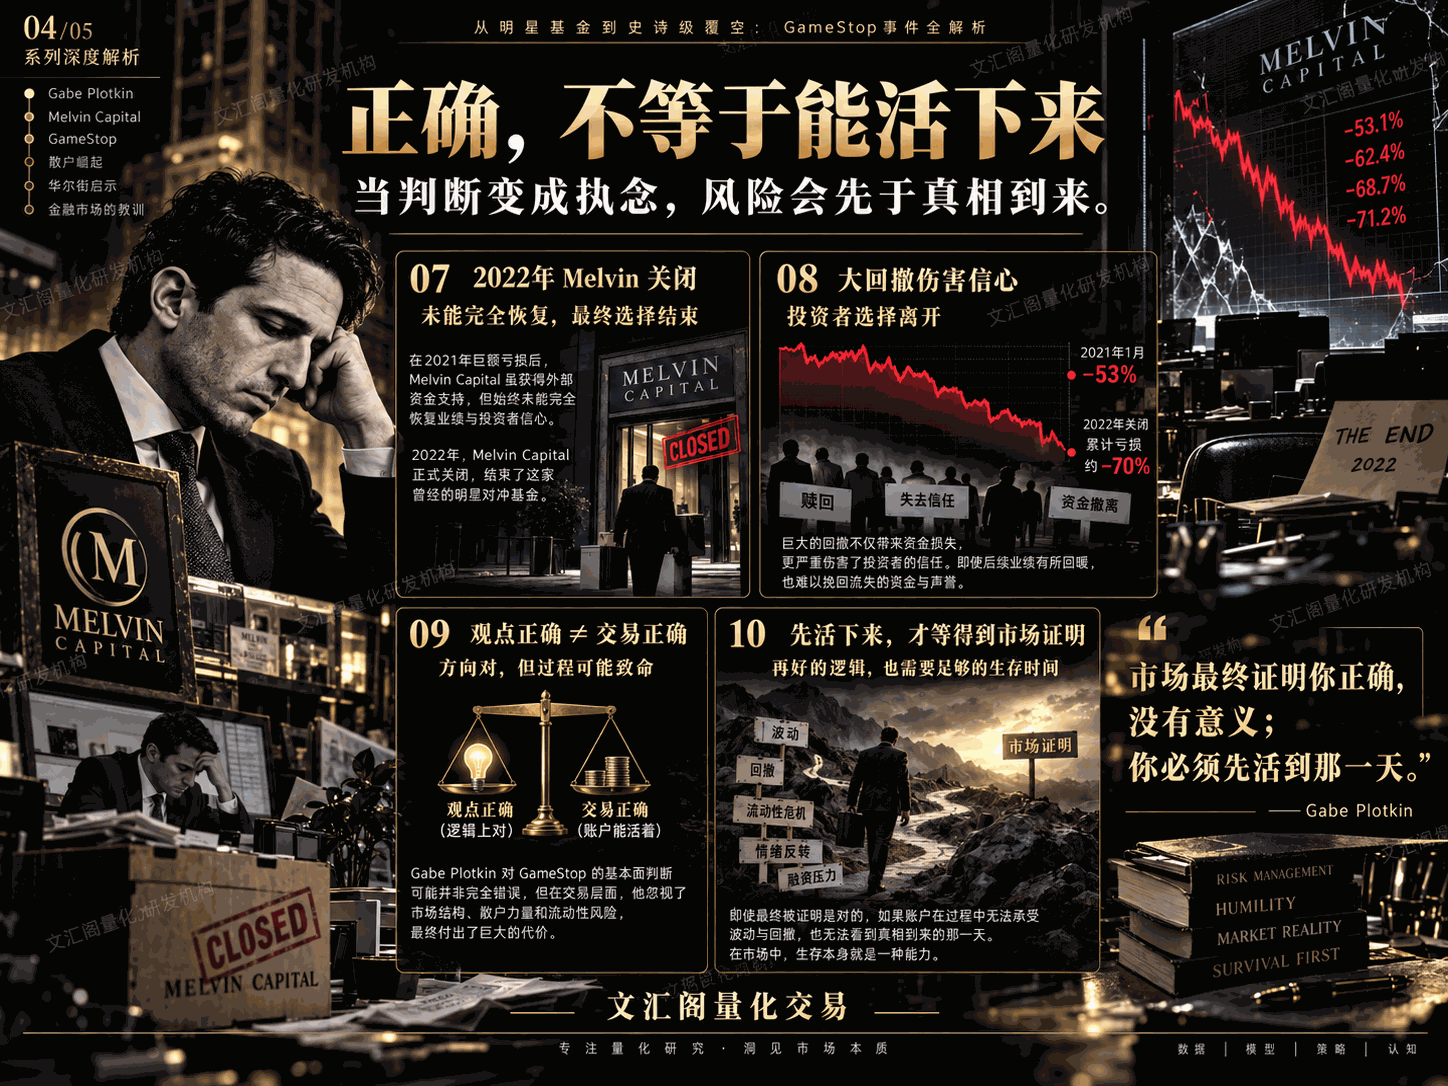
Melvin当年1月又下跌约15%。几个月后,Plotkin尝试重组基金安排,但最终在5月告诉投资者,他决定关闭Melvin Capital并返还资金。
这就形成了这段交易史最值得思考的对比。
2019年,基金上涨46%以上。
2020年,又上涨52%左右。
不到两年以后,这家曾经代表华尔街明星选股能力的基金退出历史舞台。
市场不会给任何人发永久执照。
过去十年的正确,也不能抵消一次仓位结构上的致命错误。
Plotkin在国会听证会上表示,即使经历GameStop事件,Melvin对这家公司商业模式的基本判断并没有因此发生根本改变。
这句话非常值得交易者反复研究。
因为它可能同时包含两个完全正确、却又完全不同的事实。
第一,基本面判断可能仍然合理。
第二,这笔交易仍然必须止损。
这正是很多成熟交易者最难跨过的一道坎。
当你没有逻辑时,止损很容易。
因为你知道自己错了。
真正困难的是:
你仍然认为自己最终是对的,但市场正在不断证明你现在承受不起。
黄金交易同样如此。
你可能认为美元长期贬值。
认为央行持续买黄金。
认为全球债务越来越高。
这些逻辑全部可能成立。
但如果你在一个错误的位置,用了过高杠杆建立多单,然后黄金短期下跌300美元,你仍然可能爆仓。
爆仓以后,半年后黄金真的上涨500美元,与你已经没有任何关系。
市场最后证明你正确,没有意义。
你必须先活到那一天。
如果把GameStop案例压缩成一句“不要做空”,同样是错误的。
做空本身是金融市场非常重要的一部分。
它提供价格发现、风险对冲,也能够揭示企业问题。
真正应该吸取的教训,是任何空头交易都必须额外增加一套风险维度。
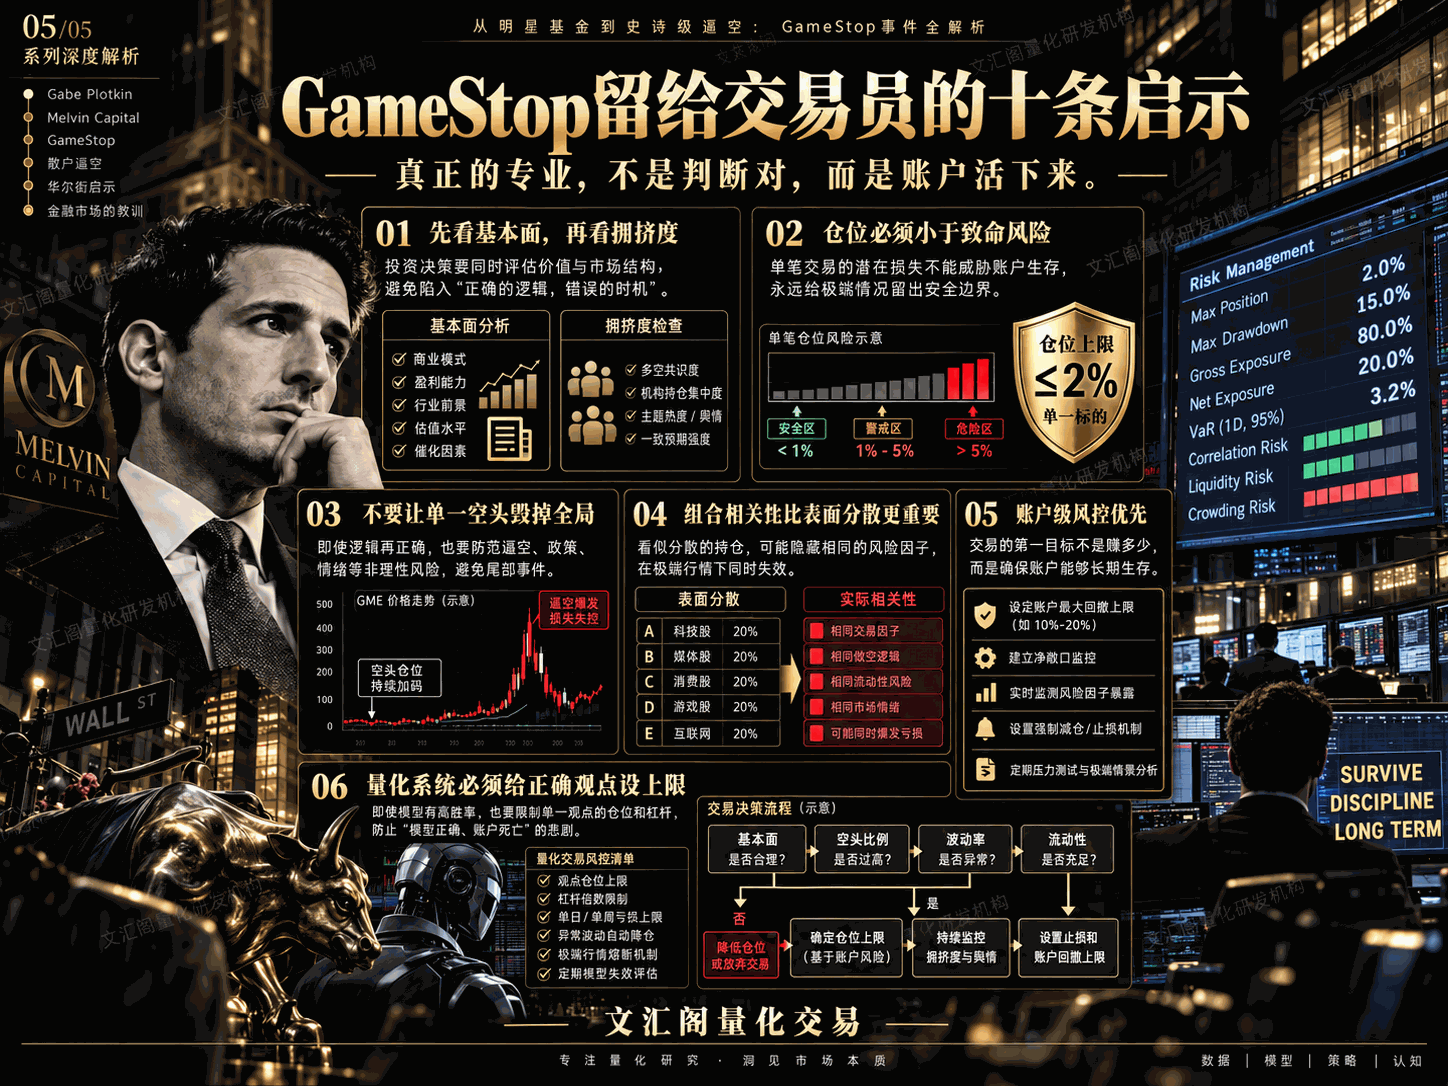
第一,不只看基本面,还要看空头拥挤度。
第二,不只看目标价,还要看理论最大亏损。
第三,不只看自己仓位,还要看市场上还有多少人持有同一观点。
第四,不只看现货,还要看期权、借券和流动性。
第五,不能让任何单个股票或共同因子拥有毁掉整个组合的能力。
尤其是最后一点。
真正机构级的风险管理从来不是:
“这一笔我有多大把握?”
而是:
“即使这一笔发生一个我从未见过的极端行情,它有没有能力杀死整个账户?”
如果答案是有,那么无论研究多深入,这笔仓位都过大。
GameStop的故事最后其实非常适合用程序化交易语言重新解释。
一个模型产生空头信号。
基本面评分很差。
估值很高。
商业模式正在恶化。
于是系统认为:
做空。
这些都没有问题。
真正成熟的系统还必须继续向下判断:
当前short interest是多少?
借券成本是否异常?
波动率是不是进入极值?
市场情绪是否发生结构变化?
仓位是否高度拥挤?
同类空头是否正在同步亏损?
价格是否已经突破策略历史容忍区间?
账户总风险有没有超过上限?
只有这些问题也回答完,交易才完整。
这就是为什么我一直认为:
研究可以复杂,执行必须简单。
研究阶段,你可以拥有一百个理由证明自己正确。
真正进入市场以后,只剩几个问题:
仓位多少。
哪里错。
亏多少退出。
账户最多允许损失多少。
到了位置,就执行。
不是因为模型没有价值。
而是因为模型最大的价值,本来就应该包括承认自己可能错。
Gabe Plotkin并不是一个不会选股票的人。
如果没有能力,他不可能在Melvin早期取得那么强的长期业绩,也不可能得到Steve Cohen、Ken Griffin等华尔街重量级人物长期认可。
GameStop真正令人警醒的地方恰恰在这里:
犯下致命错误的人,不一定是没有经验的人。
有时候恰恰是非常优秀的人。
因为越熟悉自己的优势,越容易相信过去有效的方法仍然能够继续有效。
GameStop基本面存在问题。
这可能是对的。
实体游戏零售长期受到数字化冲击。
这也可能是对的。
股价最终不应该值483美元。
从传统估值角度看,同样可能是对的。
可是交易世界里还有另外一个问题:
你有没有能力承受它从20涨到40、从40涨到100,再从100涨到483?
如果没有,那么所有关于最终价值的讨论都必须让位于风险控制。
这就是Gabe Plotkin交易史真正应该留下的东西。
不是散户战胜机构。
不是Reddit战胜华尔街。
也不是做空永远危险。
真正的答案是:
当一个交易变得极度拥挤以后,价格本身就会成为新的基本面。
因为价格上涨会触发保证金。
保证金会触发回补。
回补会创造买盘。
买盘继续推动价格。
最终,一个原本建立在价值判断上的交易,会演变成一场资金结构与生存能力的战争。
而市场从来不关心你过去赚过多少钱。
它只关心:
这一刻,你还有没有能力继续留在牌桌上。
市场可以暂时不认可你的价值判断,但你的账户未必能无限等待市场认错。
这不是GameStop一只股票的故事。
这是所有相信“我最终一定会对”的交易者,都应该记住的一课。
——文汇阁量化交易
本文仅用于金融市场历史案例、交易心理、对冲基金风险管理及量化交易研究交流,不构成对任何股票、基金、期货、黄金、外汇或其他金融产品的投资建议、交易指令或收益承诺。
本文关于Gabe Plotkin、Melvin Capital及2021年GameStop事件的描述依据SEC公开报告、美国国会听证资料及公开财经媒体报道整理。需要特别说明的是,GameStop在2021年1月的极端上涨由多种市场因素共同作用形成。SEC事后研究认为,空头回补在部分时段确实对上涨产生推动,但并不足以解释全部价格上涨;SEC同时表示,没有发现足够证据证明典型gamma squeeze是当时行情的主要驱动力。因此,不应把该事件简单归因于单一散户群体、单一期权机制或单一对冲基金。
做空交易具有特殊风险。当证券价格上涨时,理论亏损可能没有明确上限,极端行情下还可能出现保证金要求增加、流动性下降、借券成本上升及被迫平仓等风险。任何投资者在使用杠杆或进行做空交易前,都应充分评估最坏情景并设置严格仓位和账户级风险限制。
历史业绩不能保证未来结果;判断正确也不能代替风险控制。真正长期有效的交易系统,首先必须确保自己能够活过下一次意外。